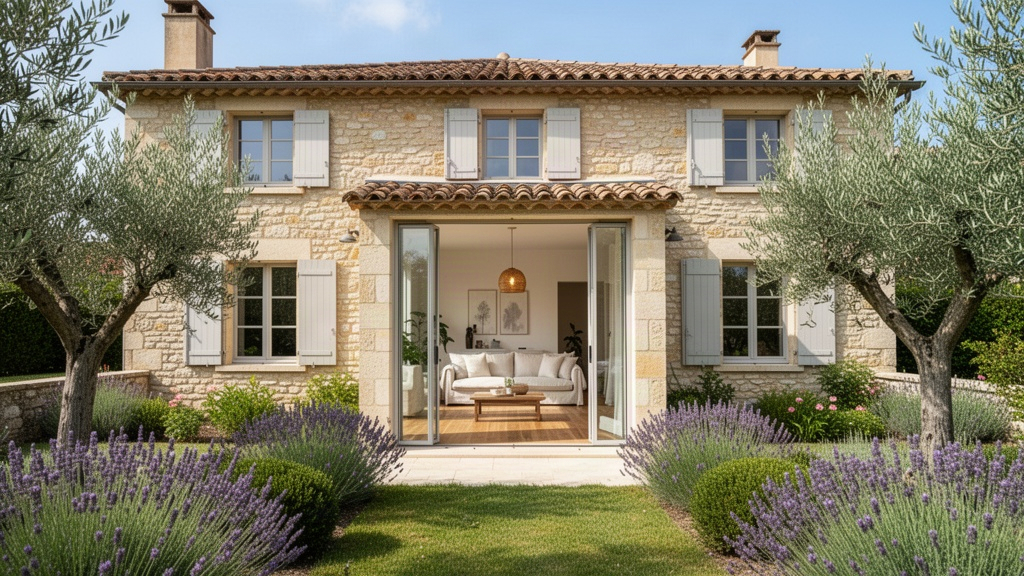
Trouver une maison a vendre orpi qui correspond vraiment à ses attentes demande méthode et préparation. Le réseau Orpi, avec ses quelque 1 300 agences réparties sur tout le territoire français, propose un volume d'annonces considérable : maisons de plain-pied, propriétés avec terrain, pavillons en périphérie des grandes villes ou maisons de village dans les zones rurales. La diversité de l'offre est un atout, mais elle peut aussi rendre la sélection complexe. En 2026, les acheteurs doivent composer avec une réglementation énergétique renforcée, des conditions de financement variables et un marché qui varie sensiblement d'une région à l'autre. Ce guide pratique vous accompagne à chaque étape, de la recherche initiale jusqu'à la signature de l'acte authentique chez le notaire.
Rechercher une maison à vendre via Orpi : par où commencer ?
Le site Orpi.com permet d'affiner la recherche selon plusieurs critères : commune ou code postal, nombre de pièces, surface habitable, présence d'un jardin ou d'un garage, fourchette de prix. Cette granularité est utile pour ne pas perdre de temps sur des biens hors budget ou inadaptés au projet de vie. Mieux vaut définir ses priorités avant de lancer la première requête : une maison de 100 m² avec terrain dans une commune bien desservie par les transports n'a pas le même profil qu'une propriété de 180 m² en zone rurale.
Les agences locales Orpi méritent un contact direct, au-delà de la consultation en ligne. Un agent connaît les biens qui ne sont pas encore publiés, les vendeurs en phase de réflexion ou les maisons retirées temporairement du marché. Cette connaissance du terrain ne se retrouve pas dans un moteur de recherche. Prendre rendez-vous avec un conseiller de l'agence couvrant la zone ciblée permet souvent d'accéder à des opportunités invisibles pour les acheteurs qui ne s'appuient que sur les annonces.
La géolocalisation des annonces sur la carte interactive du site aide à visualiser la proximité des écoles, des commerces, des axes routiers ou des transports en commun. Ces éléments influencent directement la qualité de vie au quotidien et la valeur du bien à la revente. Une maison bien située dans une commune dynamique se revendra plus facilement qu'un bien isolé, même si ce dernier affiche un prix d'achat plus attractif.
Pensez à activer les alertes par e-mail pour recevoir les nouvelles annonces correspondant à vos critères dès leur mise en ligne. Dans certains secteurs tendus, les biens partent vite. Réagir dans les premières heures peut faire la différence entre une visite et un bien déjà sous compromis.
À lire aussi : Les diagnostics à réaliser avant de vendre
Évaluer le prix réel et le coût total de l'acquisition
Le prix affiché sur une annonce Orpi n'est pas le seul chiffre à retenir. Il faut distinguer le prix net vendeur, les honoraires d'agence et les frais d'acquisition. Ces derniers représentent généralement entre 7 et 8 % du prix dans l'ancien, et de l'ordre de 2 à 3 % dans le neuf. Sur une maison à 280 000 euros, cela peut représenter jusqu'à 22 000 euros supplémentaires, uniquement en frais notariés et taxes.
Les travaux éventuels doivent être intégrés dès le départ dans l'enveloppe globale. Une maison affichée à 220 000 euros avec 40 000 euros de travaux de rénovation énergétique revient plus cher qu'un bien à 255 000 euros déjà aux normes. Comparer les prix d'annonce sans tenir compte de l'état réel du bien est une erreur fréquente. La base DVF (Demandes de Valeurs Foncières), accessible sur data.gouv.fr, permet de consulter les transactions réelles enregistrées dans une zone donnée et de vérifier si le prix demandé correspond aux réalités du marché local.
L'assurance emprunteur s'ajoute au coût du crédit immobilier et peut représenter une part non négligeable du coût total du financement sur 20 ou 25 ans. La taxe foncière, elle aussi, varie fortement d'une commune à l'autre et doit être vérifiée auprès de la mairie ou demandée directement au vendeur. Certaines communes appliquent des taux particulièrement élevés, ce qui alourdit les charges annuelles de manière significative.
Les critères à vérifier avant de visiter
Avant de se déplacer, une lecture attentive de l'annonce s'impose. Le DPE (diagnostic de performance énergétique) doit figurer dans l'annonce avec la classe énergétique et, pour les biens concernés, une estimation des dépenses annuelles d'énergie. Une maison classée F ou G est une passoire thermique : elle sera difficile à louer à partir de certaines échéances réglementaires et nécessitera des travaux de rénovation coûteux. La valeur verte d'un bien, c'est-à-dire l'impact de sa performance énergétique sur son prix et son attractivité, est une réalité que le marché intègre de plus en plus clairement.
À lire aussi : Comment optimiser votre apport pour un prêt à taux zéro
Lors de la visite, plusieurs points méritent une attention particulière :
- DPE et étiquette énergétique : classe, estimation des charges annuelles, travaux à prévoir
- Toiture : âge, état des tuiles ou de la couverture, présence de traces d'infiltration en combles
- Humidité : remontées capillaires, taches en sous-sol ou sur les murs, odeurs caractéristiques
- Installations électriques et de plomberie : conformité, vétusté, présence d'un tableau récent
- Taxe foncière : montant annuel à demander au vendeur ou à la mairie
- Règles d'urbanisme : PLU, zone constructible, possibilité d'extension, servitudes
- Risques naturels ou technologiques : état des risques et pollutions (ERP) obligatoire dans le dossier de diagnostics
- Diagnostics réglementaires : amiante, plomb, gaz, électricité, termites selon l'âge et la localisation du bien
Un diagnostiqueur immobilier certifié peut compléter ces vérifications. Si des doutes persistent sur la structure ou les installations, faire appel à un professionnel du bâtiment avant de signer le compromis est une précaution raisonnable.
Financer son projet immobilier sans dépasser son budget
La capacité d'emprunt dépend des revenus nets, des charges existantes, de l'apport personnel et de la politique de la banque sollicitée. Les taux de crédit immobilier varient selon la durée, le profil de l'emprunteur et les établissements : il est recommandé de consulter la Banque de France ou l'Observatoire Crédit Logement pour disposer de données actualisées. Comparer plusieurs offres, en passant par un courtier si nécessaire, permet souvent d'obtenir de meilleures conditions.
Le prêt à taux zéro (PTZ) a été élargi aux logements neufs sur l'ensemble du territoire depuis le 1er avril 2025. Pour l'ancien, il reste soumis à des conditions spécifiques de localisation et à l'exigence de travaux représentant une part minimale du coût total de l'opération. Les plafonds de ressources, les zones éligibles et les montants accordés doivent être vérifiés sur le site officiel du gouvernement pour chaque situation particulière, car ces paramètres peuvent évoluer.
À lire aussi : Comment trouver le bon architecte pour la construction de sa maison ?
Le compromis de vente prévoit généralement une condition suspensive d'obtention du prêt, avec un délai d'au moins un mois. Cela signifie que si le financement est refusé dans ce délai, l'acheteur peut se retirer sans perdre son dépôt de garantie. Cette protection mérite d'être vérifiée dans chaque avant-contrat. L'ANIL et les ADIL locales proposent des conseils gratuits sur les dispositifs d'aide à l'accession et les montages financiers possibles.
De la visite à la remise des clés : les étapes concrètes
Une fois le coup de cœur confirmé, l'acheteur formule une offre d'achat. Ce document précise le prix proposé et la durée de validité de l'offre. Le vendeur peut l'accepter, la refuser ou faire une contre-proposition. La négociation est fréquente, surtout lorsque des travaux sont à prévoir ou que le bien est sur le marché depuis plusieurs mois.
L'étape suivante est la signature du compromis de vente ou d'une promesse unilatérale de vente. Ces avant-contrats engagent vendeur et acheteur, sous réserve des conditions suspensives prévues. L'acheteur non professionnel dispose d'un délai légal de rétractation de 10 jours à compter de la notification de l'avant-contrat, conformément à l'article L271-1 du Code de la construction et de l'habitation. Ce délai est incompressible et ne peut pas être réduit par accord entre les parties.
Après la signature du compromis, le notaire rassemble les pièces nécessaires à la rédaction de l'acte authentique : titre de propriété, diagnostics, documents d'urbanisme, état hypothécaire. L'acheteur, de son côté, finalise son dossier de financement auprès de sa banque. Le délai entre compromis et acte définitif est généralement de deux à trois mois, selon la complexité du dossier et la rapidité des intervenants.
La signature de l'acte authentique chez le notaire marque le transfert de propriété. Les fonds sont versés, les clés remises. À partir de ce moment, l'acheteur est propriétaire et toutes les charges liées au bien lui incombent. Vérifier l'état des compteurs, souscrire une assurance habitation avant la remise des clés et signaler le changement de propriétaire aux services fiscaux sont des démarches à ne pas négliger dans les jours qui suivent.